Um sinistro costuma acontecer quando ninguém está preparado para ele. E justamente por isso, ter orientação nos primeiros minutos pode fazer toda a diferença.
Um acidente de carro, um dano na residência, um problema em uma empresa ou qualquer outra ocorrência coberta pelo seguro costuma trazer uma mistura de preocupação e dúvidas.
O que fazer primeiro? Preciso tirar fotos? Posso mexer no veículo? Quais documentos serão necessários? Devo ligar para a seguradora ou para a corretora?
Embora cada situação possua particularidades, existe um caminho básico que pode ajudar a organizar o processo.
Em um sinistro, a primeira prioridade é garantir a segurança das pessoas. O processo do seguro vem logo depois.
Passo 1: cuide primeiro da segurança
Antes de pensar em documentos, seguro ou indenização, verifique se alguém precisa de atendimento.
Em acidentes de trânsito, por exemplo, sinalize o local quando for possível e seguro. Em situações com feridos, risco de incêndio, vazamento ou outro perigo imediato, acione os serviços de emergência adequados.
Nenhuma etapa do seguro deve ser priorizada acima da integridade das pessoas.
Passo 2: registre aquilo que aconteceu
Depois de garantir a segurança, registre a situação sempre que isso puder ser feito sem risco.
- Tire fotos dos danos;
- Registre o local da ocorrência;
- Fotografe veículos ou bens envolvidos;
- Anote data e horário;
- Guarde contatos de pessoas envolvidas;
- Preserve documentos relacionados ao evento;
- Registre informações que possam ajudar a explicar como o fato aconteceu.
Esses registros podem ajudar posteriormente na análise da ocorrência.
No momento do sinistro, documentar é tão importante quanto lembrar.
Passo 3: não assuma responsabilidades sem orientação
Em ocorrências envolvendo terceiros, evite assumir compromissos financeiros, prometer pagamentos ou negociar indenizações sem antes buscar orientação.
Dependendo do seguro contratado, podem existir coberturas específicas para danos causados a terceiros.
Por isso, é importante comunicar a situação antes de tomar decisões que possam interferir no processo.
Passo 4: comunique a ocorrência
Depois de reunir as primeiras informações, entre em contato com a corretora ou com os canais disponíveis da seguradora.
Esse comunicado é chamado de aviso de sinistro.
A partir daí, começa oficialmente o processo de análise.
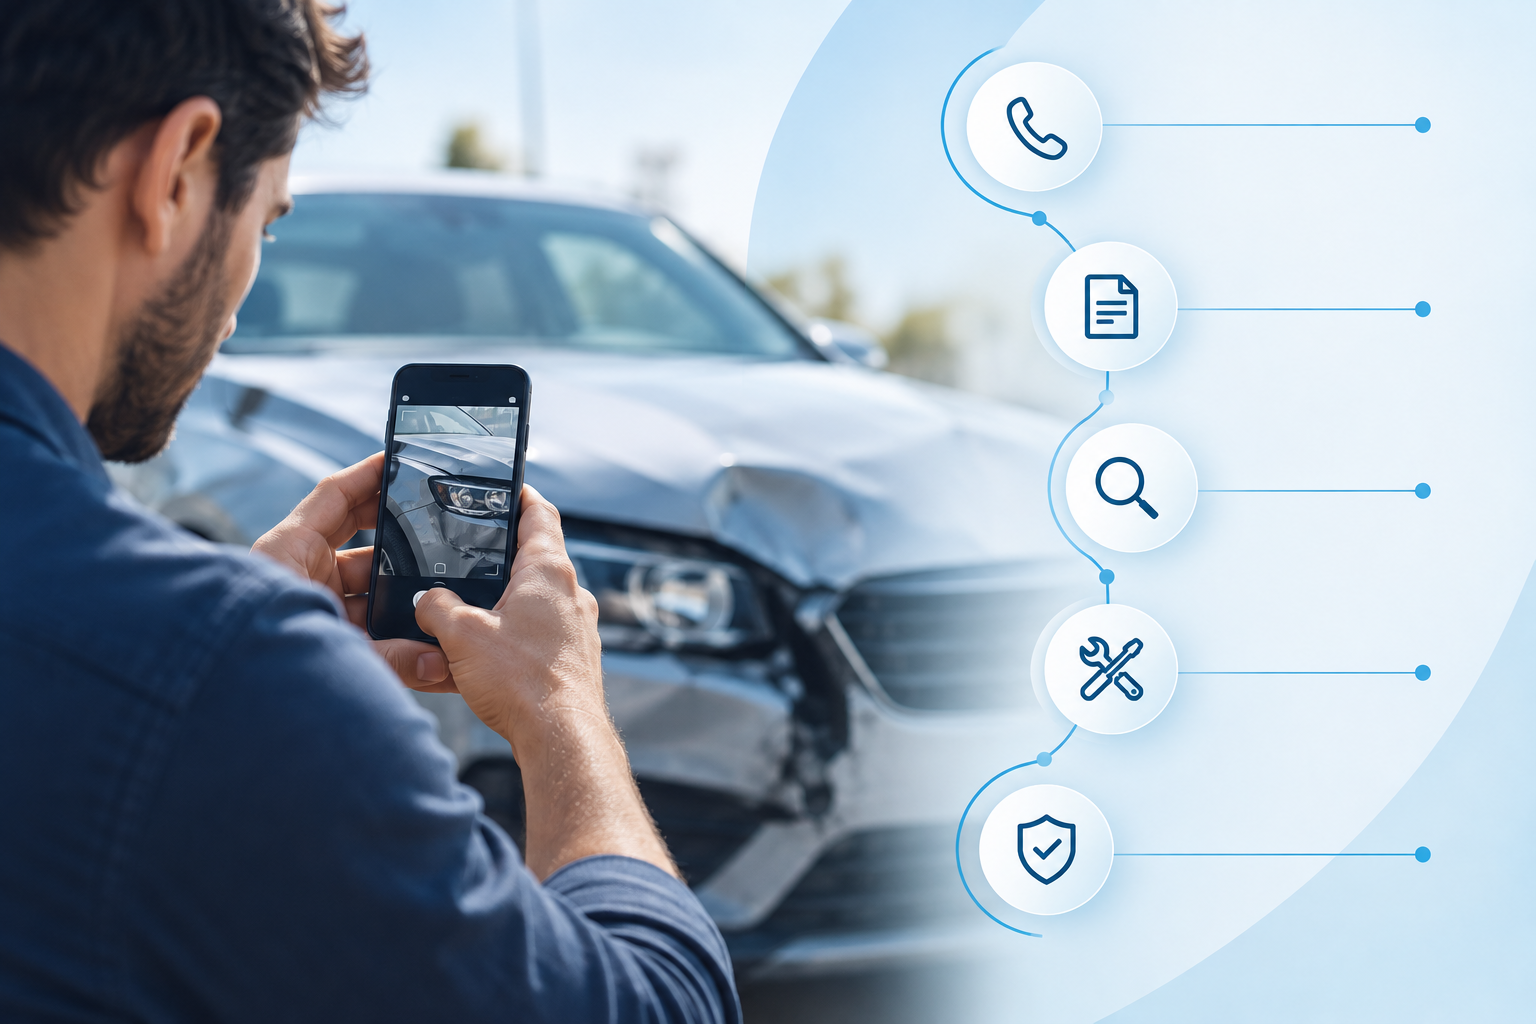
O caminho do sinistro em 6 etapas
Garanta primeiro a integridade das pessoas envolvidas.
Fotografe danos, local e informações relevantes.
Informe a corretora ou seguradora sobre o ocorrido.
Envie os documentos solicitados para análise do caso.
A seguradora analisa a ocorrência e a cobertura.
Se o evento estiver coberto, o processo segue para reparo, indenização ou solução prevista.
Passo 5: reúna os documentos solicitados
A documentação varia conforme o seguro e a ocorrência.
Um sinistro de automóvel pode exigir informações diferentes de um seguro residencial, empresarial ou de responsabilidade civil.
Acidente ou colisão
Podem ser solicitados documentos do veículo, condutor, ocorrência e registros dos danos.
Danos ao imóvel
Fotos, comprovantes e informações sobre os bens atingidos podem fazer parte do processo.
Patrimônio da empresa
A análise pode incluir equipamentos, estoques, notas fiscais e demais registros.
Responsabilidade civil
Também podem ser necessários documentos relacionados ao terceiro e aos prejuízos apresentados.
Passo 6: acompanhe o processo
Depois da entrega da documentação, começa a etapa de análise.
É importante guardar protocolos, mensagens e documentos enviados.
Caso a seguradora solicite informações adicionais, responda pelos canais oficiais e mantenha os registros organizados.
É nessa etapa que o acompanhamento da corretora também pode ajudar a tornar o processo mais claro.
E se o carro puder rodar?
Esse é um erro comum: considerar que um dano aparentemente pequeno pode ser resolvido imediatamente sem comunicar o seguro.
Antes de autorizar reparos, principalmente quando existe intenção de acionar a cobertura, confirme os procedimentos necessários.
A seguradora pode precisar realizar vistoria ou avaliação antes do conserto.
Se pretende utilizar o seguro, evite iniciar reparos por conta própria antes de receber orientação.
Precisa sempre de boletim de ocorrência?
Não existe uma resposta única para todos os tipos de sinistro.
A necessidade do boletim depende das circunstâncias, do tipo de evento e das orientações aplicáveis.
Situações envolvendo roubo, furto, vítimas, crimes ou outros eventos específicos podem exigir registros formais.
Em caso de dúvida, procure orientação antes de prosseguir.
E quando existe um terceiro envolvido?
Em acidentes de trânsito, por exemplo, o segurado pode ter contratado cobertura de responsabilidade civil para danos materiais ou corporais causados a terceiros.
Nessas situações, reúna os dados do terceiro e comunique a ocorrência.
A análise dependerá das condições do seguro contratado.
O que não fazer após um sinistro
- Não colocar sua segurança em risco para tirar fotos;
- Não omitir informações importantes;
- Não descartar documentos e comprovantes;
- Não iniciar reparos sem verificar o procedimento quando pretende acionar o seguro;
- Não assumir compromissos com terceiros sem orientação;
- Não deixar para comunicar a ocorrência muito tempo depois;
- Não perder protocolos de atendimento.
É no sinistro que o papel da corretora fica ainda mais claro
Na contratação, o corretor ajuda a comparar soluções, coberturas e condições.
No sinistro, essa relação ganha outra dimensão.
O cliente muitas vezes está lidando com um momento de preocupação e precisa entender rapidamente o que fazer.
Você não precisa descobrir tudo sozinho
- Orientação inicial após a ocorrência;
- Apoio no aviso de sinistro;
- Orientação sobre documentação;
- Esclarecimento sobre coberturas;
- Acompanhamento do processo;
- Intermediação com a seguradora quando necessário.
Você sabe para quem ligar hoje?
Esse é um teste simples que vale fazer antes do imprevisto.
Pegue seu celular agora e verifique se possui salvo o contato da corretora, da assistência 24 horas e os principais dados da apólice.
Alguns minutos de organização hoje podem evitar procura e confusão em um momento de urgência.
Prevenção também é saber o que fazer quando aquilo que você não queria que acontecesse acontece.
Na Dosea, o relacionamento continua depois da contratação
O seguro não termina quando a apólice é emitida.
Na Dosea Corretora de Seguros, o cliente também conta com orientação quando precisa utilizar sua proteção.
A equipe auxilia no direcionamento do sinistro, esclarece dúvidas e acompanha as etapas necessárias junto à seguradora.
Porque no momento do imprevisto, mais do que possuir uma apólice, faz diferença saber que existe alguém para orientar o próximo passo.
Precisou acionar seu seguro?
Entre em contato com a Dosea e receba orientação sobre os próximos passos, documentos e procedimentos do seu sinistro.
Falar com a DoseaDosea Corretora de Seguros — proteção também é ter apoio quando o inesperado acontece.